
ーーーーーーーーーーーーーーーーーーーーー2026年9月24日執筆ーーーーーーーーーーーーーーーーー
年金生活の税金・社会保険料と手取り額のPodcast
下記のPodcastは、Geminiで作成しました。

はじめに
長年働き続けて定年を迎え、待ちに待った年金生活がスタートした際、多くのシニアや退職直後の方が直面するのが「思っていたよりも年金の振込額(手取り)が少ない」という現実です [1]。現役時代には毎月の給与明細から所得税や住民税、社会保険料が自動的に天引きされていましたが、年金生活に入っても同様に各種の税金や社会保険料が差し引かれます [2]。公的年金は税法上「雑所得」として課税対象となるため、支給額全額がそのまま口座に振り込まれるわけではありません [3]。
特に65歳以降のシニア世代においては、公的年金等控除や各種所得控除が適用されるものの、年金受給額や前年の所得、お住まいの自治体によって天引きされる「国民健康保険料」「後期高齢者医療保険料」「介護保険料」および「所得税」「住民税」の負担額は大きく変動します。さらに、2026年現在の最新制度動向として、少子化対策財源としての「子ども・子育て支援金制度」の導入や、医療費窓口負担割合の見直し、各種控除制度の改定などが複雑に絡み合っています [4]。本記事では、年金生活で引かれる税金と社会保険料の全体像から、具体的な税金計算フロー、年齢別の社会保険料の違い、年金額別の手取りシミュレーション、そして手取りを最大化するための賢い節税対策まで、専門用語をわかりやすく徹底解説します。
年金生活で引かれる税金・社会保険料の全体像
公的年金(老齢基礎年金および老齢厚生年金)を受給する際、実際に口座へ振り込まれる金額は「年金総支給額」から「税金」と「社会保険料」が差し引かれた後の「手取り額」となります [5]。現役サラリーマンの給与所得控除と同様に、年金受給者には「公的年金等控除」という手厚い控除枠が設けられていますが、非課税となる一定ラインを超えた収入に対しては確実に公租公課が発生します。
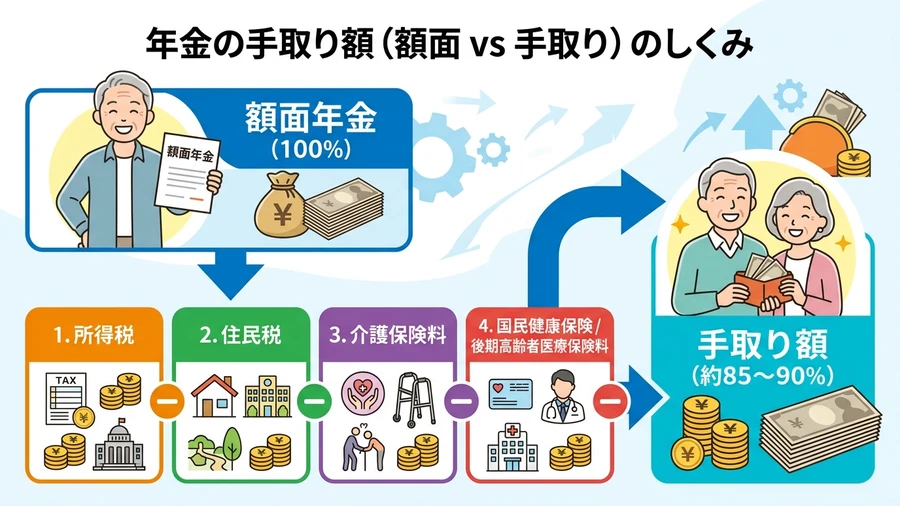
公的年金から差し引かれる税金(所得税・住民税)と社会保険料(介護・医療)の内訳(Googleの画像生成AIで作成)
年金から控除される項目は、大きく分けて以下の4種類(国保加入者の場合)に分類されます:
- 所得税および復興特別所得税(国税): 国に納める税金です。公的年金等の収入金額から「公的年金等控除額」を引き、さらに基礎控除や社会保険料控除、配偶者控除などの「各種所得控除」を差し引いた後の「課税所得金額」に対して所定の税率(5%〜45%)が適用されます。なお、2037年までは東日本大震災の復興財源として基準所得税額に2.1%の復興特別所得税が加算されます [6]。
- 住民税(地方税): お住まいの市区町村および都道府県に納める税金(均等割+所得割)です。前年の公的年金等雑所得やその他の所得に基づいて算出され、年金受給者の場合は基本的に年金からの天引き(特別徴収)または納付書・口座振替(普通徴収)で納めます [7]。
- 国民健康保険料 / 後期高齢者医療保険料(公的医療保険): 74歳までは市区町村が運営する「国民健康保険」に加入し、75歳になるとすべての人が「後期高齢者医療制度」へと移行します。保険料は「所得割(前年の所得に応じた額)」と「均等割・平等割(加入者数や世帯に応じた定額)」の合計で算出され、自治体によって料率が異なります [8]。
- 介護保険料(第1号被保険者): 65歳以上のすべてのシニアが「第1号被保険者」として市区町村に納める保険料です。市区町村の介護サービス給付計画に基づき、本人の所得や世帯の住民税課税状況に応じて段階別(通常9〜15段階程度)に定められた基準額を納めます [9]。
これらの公租公課は、年金額が年額18万円以上ある場合、原則として偶数月に支給される年金から事前に自動天引きされる「特別徴収」の対象となります [10]。
年金にかかる税金の計算方法と非課税ライン
公的年金にかかる税金(所得税・住民税)を正しく把握するためには、税金計算のステップと「非課税ライン」の基準を理解しておくことが不可欠です。年金収入はそのまま課税されるのではなく、段階的な控除を経て算出された「課税所得」に対して課税されます。
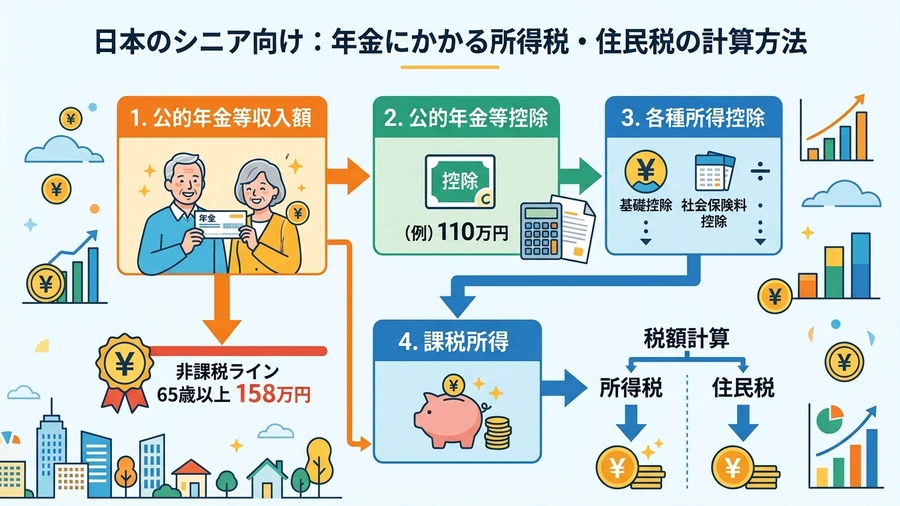
年金にかかる所得税・住民税の計算フローと65歳以上の非課税ライン(158万円)(Googleの画像生成AIで作成)
年金にかかる税金計算の4つのステップ
- ステップ1:公的年金等に係る雑所得の算出
「年金年間収入額」から、法律で定められた「公的年金等控除額」を差し引きます。65歳以上で年金以外の合計所得金額が1,000万円以下の場合、年金収入が330万円以下であれば公的年金等控除額は一律110万円(65歳未満は年金収入130万円以下で一律60万円)となります [11]。公的年金等雑所得 = 年金年間収入額 - 公的年金等控除額 (110万円) - ステップ2:課税所得金額の算出
ステップ1で求めた雑所得から、各種の「所得控除」を差し引きます [12]。課税所得金額 = 公的年金等雑所得 - 所得控除の合計額
所得控除には、誰でも適用される「基礎控除(所得税48万円、住民税43万円)」のほか、実際に支払った「社会保険料控除」、配偶者がいる場合の「配偶者控除・配偶者特別控除」、高額な医療費を支払った場合の「医療費控除」、生命保険料控除や地震保険料控除などが含まれます。 - ステップ3:税額の算出
課税所得金額に所得税率(5%〜)を掛け、復興特別所得税(所得税額×2.1%)を加算します。住民税については、課税所得金額に対して一律10%(市区町村民税6%+都道府県民税4%)の「所得割」を計算し、定額の「均等割(年額約5,000円程度)」および「森林環境税(年額1,000円)」を加算します。
知っておくべき「税金の非課税ライン」
単身シニア(65歳以上・他の所得なし)の場合、税金がかかるかどうかの明確な分岐点(非課税ライン)が存在します [13]:
- 所得税の非課税ライン:年金収入 158万円以下
公的年金等控除(110万円)+ 基礎控除(48万円)= 158万円となるため、年金収入が158万円以下であれば課税所得が0円となり、所得税は一切かかりません。 - 住民税(所得割)の非課税ライン:年金収入 155万円前後
住民税の基礎控除は43万円であるため、公的年金等控除(110万円)+ 43万円 = 153万円(お住まいの自治体の均等割非課税限度額により148万〜155万円程度)以下であれば、住民税所得割がかかりません [14]。
さらに、世帯全員が住民税非課税となる「住民税非課税世帯」に該当すると、介護保険料や国民健康保険料の減額、高額療養費の自己負担上限額の大幅引き下げ、自治体の臨時給付金など、極めて強力なセーフティネットの恩恵を受けることができます。
年齢別・公的医療保険と介護保険料の仕組み
シニア世代の家計において、税金以上に手取り額を左右するのが「社会保険料(医療保険料・介護保険料)」の負担です。社会保険の仕組みは「65歳〜74歳(前期高齢者)」と「75歳以上(後期高齢者)」で大きく切り替わります [15]。
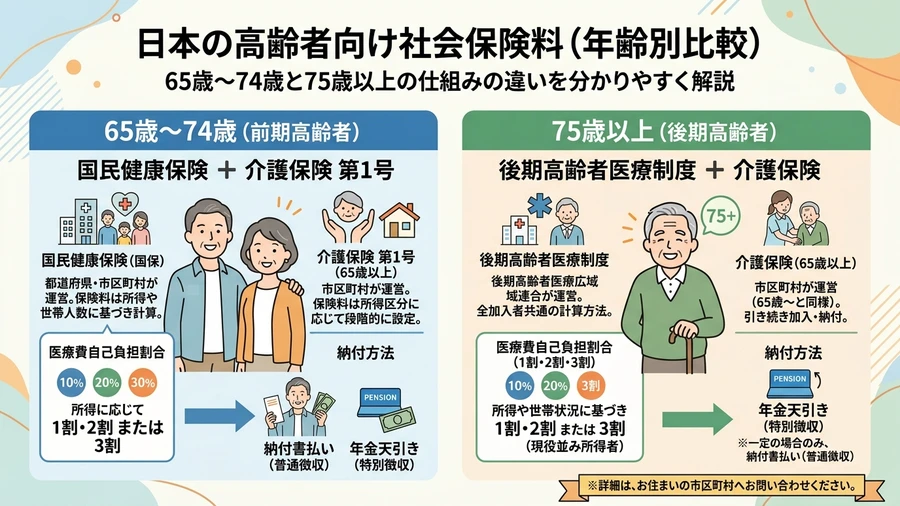
65〜74歳と75歳以上の社会保険制度・自己負担割合・納付方法の比較(Googleの画像生成AIで作成)
65歳〜74歳(前期高齢者)の社会保険
- 国民健康保険(国保): 退職後に会社の健康保険を任意継続しない場合、市区町村の国民健康保険に加入します。保険料は「医療分」「後期高齢者支援金分」「介護納付金分(64歳まで)」で構成され、前年の所得に応じて算定される「所得割」と定額の「均等割」が課されます。自治体ごとに保険料率が大きく異なる点が特徴です。
- 介護保険料(第1号被保険者): 65歳に達すると、健康保険料に含まれていた介護分から独立し、市区町村の「第1号被保険者」として単独で介護保険料を納めます。本人の前年所得や世帯の課税状況に応じて、市区町村が定めた所得段階基準(例:第1段階〜第13段階など)に基づいて年額保険料が決定されます。
- 医療費の窓口負担割合: 70歳未満は3割負担、70歳〜74歳は原則2割負担(現役並み所得者は3割負担)となります。
75歳以上(後期高齢者)の社会保険
- 後期高齢者医療制度への強制移行: 75歳の誕生日を迎えると、それまで加入していた国民健康保険や会社の健康保険組合を自動的に脱退し、都道府県単位の「後期高齢者医療広域連合」が運営する「後期高齢者医療制度」へと移行します [16]。扶養に入っていた配偶者も単独で加入することになります。
- 後期高齢者医療保険料の算定: 被保険者一人ひとりに保険料が賦課されます。均等割額と所得割額の合計となり、所得の低い方には均等割の7割・5割・2割軽減などの軽減措置が講じられます。
- 医療費の窓口負担割合(1割・2割・3割): 原則は1割負担ですが、単身で年金収入+その他の合計所得が200万円以上(複数世帯で320万円以上かつ課税所得28万円以上)の場合は「2割負担」、現役並み所得者(課税所得145万円以上かつ年収383万円以上)は「3割負担」となります。
年金額別の手取りシミュレーション早見表
公的年金の受給額に応じて、実際にどの程度の税金や社会保険料が天引きされ、最終的な手取り額がいくらになるのかをシミュレーションした早見表を以下に示します [17]。
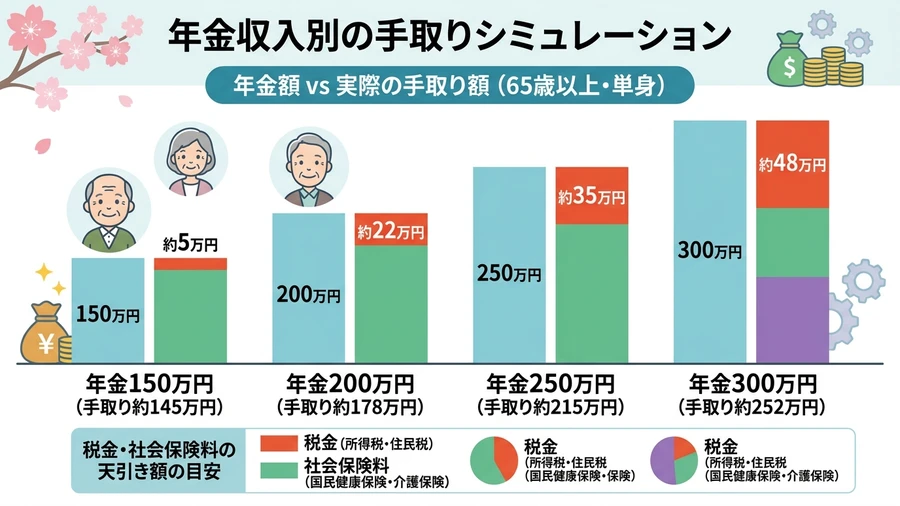
年金額別の税金・社会保険料の天引き目安額と年間手取り額の比較(Googleの画像生成AIで作成)
※以下の試算は、65歳以上・単身者(扶養なし・東京都区部在住・公的年金収入のみ)をモデルケースとした2026年最新基準の概算シミュレーションです。お住まいの自治体や家族構成によって実際の金額は変動します。
| 年金年間収入額 | 所得税・復興税 (概算) | 住民税 (概算) | 国民健康保険料 (概算) | 介護保険料 (概算) | 年間天引き合計額 | 実質年間手取り額 | 手取り割合 |
|---|---|---|---|---|---|---|---|
| 150万円 (月12.5万) | 0円 | 0円 | 約 25,000円 | 約 35,000円 | 約 60,000円 | 約 144.0万円 | 約 96.0% |
| 200万円 (月16.6万) | 約 12,000円 | 約 24,000円 | 約 105,000円 | 約 75,000円 | 約 216,000円 | 約 178.4万円 | 約 89.2% |
| 250万円 (月20.8万) | 約 31,000円 | 約 58,000円 | 約 170,000円 | 約 95,000円 | 約 354,000円 | 約 214.6万円 | 約 85.8% |
| 300万円 (月25.0万) | 約 55,000円 | 約 98,000円 | 約 230,000円 | 約 110,000円 | 約 493,000円 | 約 250.7万円 | 約 83.6% |
シミュレーションからわかる重要ポイント
- 年金150万円(月額約12.5万円): 非課税ライン(158万円)を下回るため所得税・住民税は0円です。社会保険料も低所得軽減措置が適用されるため、天引き総額は約6万円(月5,000円程度)に抑えられ、約96%の手取り率が確保されます。
- 年金200万円(月額約16.6万円): サラリーマンの平均的な年金受給水準です。公的年金等控除(110万)と基礎控除(48万)を引いた課税所得が発生し、所得税・住民税および通常料率の国保・介護保険料が課されます。年間約21.6万円(手取り率約89%)が天引きされ、手取りは約178万円(月額約14.8万円)となります。
- 年金250万〜300万円(月額約21万〜25万円): 所得税率・住民税の所得割が上昇し、国民健康保険料の所得割も高くなります。年金300万円の場合、年間約50万円近く(年金額の約16.4%)が天引きされ、手取り額は約250万円となります。
年金生活者の手取りを増やす賢い節税・申告テクニック
年金生活における税金や社会保険料の負担を少しでも軽減し、手取り額を最大化するためには、利用可能な制度や控除を漏れなく活用することが重要です。
確定申告による控除の追加適用(医療費控除・社会保険料控除)
年金受給者には「確定申告不要制度(公的年金等の収入が400万円以下で、他の所得が20万円以下の場合、確定申告が不要)」が用意されています。しかし、この制度を使って確定申告をしなかった場合、年金から源泉徴収された所得税が戻ってこないケースがあります。年間10万円(または総所得金額等の5%)を超える医療費を支払った場合の「医療費控除」や、生計を一にする配偶者・子どもの社会保険料を支払った場合の「社会保険料控除」などは、確定申告を行うことで初めて適用され、源泉徴収された税金の還付を受けられます [18]。
「公的年金等の受給者の扶養親族等申告書」の提出徹底
日本年金機構から毎年秋頃に送付される「扶養親族等申告書」を提出し忘れると、各種控除(配偶者控除・扶養控除・障害者控除など)が適用されず、源泉徴収税額が過大に天引きされてしまいます [19]。内容を確認し、必ず期日までに返送しましょう。
社会保険料の口座振替と世帯全体の最適化
夫婦世帯の場合、妻の国民健康保険料や後期高齢者医療保険料を年金天引きから夫の口座振替に変更することで、所得の高い夫の社会保険料控除として申告でき、世帯全体の税負担(所得税・住民税)を大幅に圧縮できる場合があります [20]。
まとめ:税金・社会保険料の仕組みを理解して安心の老後設計を
年金生活における税金や社会保険料は、現役時代とは異なる独自の計算ルールや非課税基準に基づいて運用されています [1]。年金支給額面だけを当てにして生活設計を立ててしまうと、毎月の天引き額の大きさに驚き、家計の資金ショートを引き起こす原因になりかねません [5]。
自分の年金受給額における「手取り額」を正確にシミュレーションし、利用できる控除制度や確定申告を上手に活用して、無理のない豊かなセカンドライフを築いていきましょう [17]。
参考資料
[1] 日本年金機構 - 公的年金等の課税と源泉徴収制度の概要
https://www.nenkin.go.jp/service/seidozenpan/zenpan/gensen.html
[2] 国税庁 - No.1600 公的年金等の課税関係
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
[3] 国税庁 - No.1410 公的年金等控除額の計算方法
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
[4] 厚生労働省 - 2026年度 社会保障制度改革と子ども・子育て支援金制度
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo_shienkin.html
[5] 厚生労働省 - 公的年金制度の概要と給付水準
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/index.html
[6] 国税庁 - 復興特別所得税の概要と税額計算
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/fukko.htm
[7] 東京都主税局 - 個人住民税の特別徴収制度(公的年金からの引き落とし)
https://www.tax.metro.tokyo.lg.jp/kazei/kojin_ju.html
[8] 厚生労働省 - 国民健康保険の保険料(税)の計算方法と軽減措置
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/kokuho/index.html
[9] 厚生労働省 - 介護保険制度における第1号被保険者保険料の設定
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/hokenryou/index.html
[10] 日本年金機構 - 年金から差し引かれる公租公課(特別徴収)の仕組み
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/tokubetsuchoshu.pdf
[11] 国税庁 - 高齢者向け税制改正のあらましと公的年金等控除の見直し
https://www.nta.go.jp/publication/pamph/shotoku/zeisei_aramashi.htm
[12] 国税庁 - No.1100 所得控除のあらましと各種控除の適用要件
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm
[13] 国税庁 - 高齢者と税(年金受給者にかかる税制のポイント)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600_qa.htm
[14] 総務省 - 個人住民税の仕組みと均等割・所得割の非課税限度額
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/kojin_juminzei.html
[15] 全国健康保険協会(協会けんぽ) - 退職後の健康保険制度(任意継続と国保の比較)
https://www.kyoukaikenpo.or.jp/
[16] 厚生労働省 - 後期高齢者医療制度の概要と保険料率の算定基準
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/koukikourei/index.html
[17] 金融庁 - 高齢社会における資産形成・管理に関する報告書
https://www.fsa.go.jp/singi/singi_kinyu/toushin/20190603/01.pdf
[18] 国税庁 - No.1120 医療費控除とセルフメディケーション税制
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
[19] 日本年金機構 - 公的年金等の受給者の扶養親族等申告書の提出手続き
https://www.nenkin.go.jp/service/jukyu/tetsuduki/kyoutsuu/shiharai/fuyoushinsei.html
[20] 国税庁 - 家族の社会保険料を支払った場合の社会保険料控除の適用
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
ーーーーーーーーーーーーーーーーーーーーー2021年3月30日執筆ーーーーーーーーーーーーーーーーー
はじめに
こんにちは、エイじーです。
皆さんは、老後の生活を真剣に考えたことがありますか?
内閣府のホームページの高齢化と現状と将来像の部分を見るとに日本の人口は平成30(2018)年10月1日現在、1億2,644万人となっており、その内、65歳以上の人口は、3,558万人で、総人口に占める割合(高齢化率)も28.1%となっています。
そして、日本人の平均寿命は、平成29(2017)年現在で男性81.09年、女性87.26年となっており、老後60歳で定年を迎え、平均寿命まで生きるとすれば、男性なら81.09-60≒21年、女性なら87.26-60≒27年は老後の生活をしなければなりません。
この数は、人間が生まれて成人する20歳あるいはそれ以上の年月の期間に相当するわけですので、真剣に考えておく必要があります。
特に重要になるのが、意外と正確な意味を知らない方も多いと思う税金に関する知識は重要と考えます。
ここでは、年金生活をしている方の税金について調べて紹介しようと思います。
この記事を読むと次のことが分かります。
★年金生活での所得税などはどのぐらいとられるの?
★年金生活での社会保険料はどの位なの?
★年金生活での国民健康保険料はどのぐらいとられるの?
★年金生活での年金生活での後期高齢者医療制度の保険料はどのぐらいとられるの?
年金生活での税金はどのくらい?
定年退職後にかかる税金は、次の3つになります。(ここで一時所得の退職金は省きます。)
- 所得税
課税所得額に応じて5%~40%の税金が課せられます。 - 復興特別所得税
東日本大震災の復興のために令和19年まで納める税金で基準所得税額に2.1%を掛けて算出した税金が課せられます。 - 住民税
住税率は課税所得額に対して大体10%で、居住地によって多少の差がりますが、都道府県の税金と市区町村の税金の2種類の税金が課せられます。
これらの税金については、基本的に年金機構などからの源泉徴収や特別徴収により自動的に差し引かれます。
ただし、所得税や復興特別所得税が源泉徴収されるのは次の方です。
逆に言うと、上述に当てはまらない方は、所得税や復興特別所得税がとられないということになります。
所得税、復興特別所得税の計算
公的年金などの収入から税金を計算する際に必要となる所得である雑所得に含まれ計算式は、次の通りです。
公的年金等に係る雑所得の金額=(a)公的年金等の収入金額の合計額×(b)割合-(c)控除額
(b)割合、(c)控除額は、65歳未満か65歳以上かで、また、公的年金等の収入金額の合計額(a)により次の表のように変ります。下の表は、https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htmから引用。
| 年金を受け取る人の年齢 | (a)公的年金等の収入金額の合計額 | (b)割合 | (c)控除額 |
| 65歳未満 | (公的年金等の収入金額の合計額が600,000円までの場合は所得金額はゼロとなります。) | ||
| 600,001円から1,299,999円まで | 100% | 600,000円 | |
| 1,300,000円から4,099,999円まで | 75% | 275,000円 | |
| 4,100,000円から7,699,999円まで | 85% | 685,000円 | |
| 7,700,000円から9,999,999円まで | 95% | 1,455,000円 | |
| 10,000,000円以上 | 100% | 1,955,000円 | |
| 65歳以上 | (公的年金等の収入金額の合計額が1,100,000円までの場合は、所得金額はゼロとなります。) | ||
| 1,100,001円から3,299,999円まで | 100% | 1,100,000円 | |
| 3,300,000円から4,099,999円まで | 75% | 275,000円 | |
| 4,100,000円から7,699,999円まで | 85% | 685,000円 | |
| 7,700,000円から9,999,999円まで | 95% | 1,455,000円 | |
| 10,000,000円以上 | 100% | 1,955,000円 | |
所得税は、上述で計算した【公的年金等に係る雑所得の金額ー各種税金控除(社会保険料控除、生命保険控除、配偶者控除、医療費控除など)】課税所得×(課税所得に応じた税率)となります。
ここで、公的年金受給者の場合、所得税の税率=5%、復興特別所得税率=0.105%ですので、公的年金受給者の課税所得に応じた税率=5.105%となります。
住民税の計算
住民税は、住んでいる都市によって税率が多少の違いがありますが、1月1日時点で住んでいる都市に住民税を収めることになり、その都道府県と市区町村の住民税(平成30年から令指定都市の20市では市民税と県民税の税率の比率を6対4から8対2に変更)を区別して払う必要がなく、合算した住民税を納めた後に分配されるとのことです。
実際の計算は複雑ですが、おおよそ課税所得のおおよそ10%が住民税となります。
住民税の計算式は、次の式により行われます。
住民税=所得割額(所得により納税額が異なる)+均等割額(同じ自治体に住む方は同額)
所得割額=課税所得(所得税で計算した課税所得とほぼ同じであるが全く同じではない)×住民税率(都市により異なるがほぼ10%)- 調整控除
ということで、計算するのは少し面倒です。
そこで、これらの住民税の自動計算サイトがあるので、そちらを利用してください。

年金生活での社会保険料
税金ではないですが、社会保険料も年金受給者は年金から特別徴収されます。
社会保険料には、次のものがあります。
●国民健康保険料
●後期高齢者医療制度の保険料
そして、特別徴収される年金受給者の対象者(当該年の4月1日現在)は、次の通りです。
●特別徴収対象年の年金収入額が年額18万円以上であること ただし、介護保険料と国民健康保険料(税)、介護保険料と後期高齢者医療制度の保険料のそれぞれの合計額が年金受給額の2分の1を超える場合は、国民健康保険料(税)、後期高齢者医療制度の保険料の特別徴収は行いません。
介護保険料の計算
介護保険料の計算では、65歳以上の人(第1号被保険者)と、40歳~64歳までの保険加入者(第2号被保険者)では、保険料の計算方法がことなります。
介護保険料は、一般には年金から特別徴収されます。
源泉徴収票には、介護保険料も記されていますので、わざわざこちらで計算する必要がありませんが、どのように計算されるのかを知っておくことは必要であろうと思います。
ここでは、65歳以上(第1号被保険者)の介護保険料の計算について解説します。
前年の住民税や年金収入所得に応じて9段階(市区町村によって段階数が異なる場合あり)に計算方法が分かれており、第1号被保険者が利用する介護保険サービスに必要な費用を、第1号被保険者数で割ることにより、一人当たりの保険料基準額を算出し、この基準額に所得段階別に応じた係数をかけて、介護保険料が決まります。
保険料基準額/人=(第1号被保険者が利用する介護保険サービスに必要な費用)÷(第1号被保険者数)
| 段階 | 対象者 | 保険料の計算方法 |
| 第1段階 | ・世帯全員が市区町村民税非課税の老齢福祉年金受給者 ・世帯全員が市区町村民税非課税かつ、本人の年金収入等が年額80万円以下 | 保険料基準額 × 0.5 |
| 第2段階 | 世帯全員が市区町村民税非課税かつ、本人の年金収入等が年額80万円以上120万円以下 | 保険料基準額 × 0.75 |
| 第3段階 | 世帯全員が市区町村民税非課税かつ、本人の年金収入等が年額120万円超 | 保険料基準額 × 0.75 |
| 第4段階 | 世帯に市区町村民税課税者がいるものの、本人が市区町村民税非課税者であり、年金収入等が年額80万円以下 | 保険料基準額 × 0.9 |
| 第5段階 | 世帯に市区町村民税課税者がいるものの、本人が市区町村民税非課税者であり、年金収入等が年額80万円超 | 保険料基準額 × 1.0 |
| 第6段階 | 本人が市区町村民税非課税かつ合計所得が年額120万円未満 | 保険料基準額 × 1.2 |
| 第7段階 | 本人が市区町村民税非課税かつ合計所得が年額120万円以上190万円未満 | 保険料基準額 × 1.3 |
| 第8段階 | 本人が市区町村民税非課税かつ合計所得が年額190万円以上290万円未満 | 保険料基準額 × 1.5 |
| 第9段階 | 本人が市区町村民税非課税かつ合計所得が年額290万円超 | 保険料基準額 × 1.7 |
もう少し詳細に知りたい方は、次の記事を参照ください。

年金生活での国民健康保険料
国民健康保険の計算式があまり載っていないのですが、色々計算例を見ると、次のように計算されているようです。
国民健康保険料=医療分+支援金分+介護分
ここで、
医療分:国民健康保険の医療費などにあてられる保険料。
支援金分: 後期高齢者支援金のことで、後期高齢者医療制度にあてられる保険料。
介護分:介護保険制度にあてられる保険料です。(40歳から64歳までの方に限る)
さらに、医療分、支援分、介護分は、
医療分、支援分、介護分=それそれの所得割+それぞれの均等割+それぞれの平等割
ここに、
所得割:前年中の所得金額に応じて負担する金額
均等割:世帯あたりの国民健康保険の加入者の人数に応じて均等に負担する金額
平等割:国民健康保険に加入する全世帯が平等に負担する金額
国民健康保険料については、加入者の年齢区分、給与収入、年金収入、その他の収入、固定資産税を記入すると計算してくれるサイトがあります。

年金生活での後期高齢者医療制度の保険料
後期高齢者医療制度とは、75歳以上になった際に医院の窓口で支払う医療費が3割負担から1割負担しなるという制度であり、政府は2021年2月5日に年収200万円以上の75歳以上の後期高齢者が医療機関で支払う医療費の窓口負担を1割から2割に引き上げることを盛り込んだ医療制度改革関連法案を閣議決定しており、2022年度後半に導入するとのことです。
いずれにしても、この後期高齢者制度に係る保険料がどのように計算されるのかを東京都の場合で調べてみました。
後期高齢者医療制度での保険料=所得割額+均等割額(令和2・3年度は均等割額44,100円)
ここで、
所得割額=賦課のもととなる所得金額×0.0872(8.72%:令和2・3年度の所得割率)
年金収入の方の場合の所得割額=( 公的年金収入-公的年金控除-基礎控除33万円)x 所得割率
となります。
詳しくは次の記事を参照。

おわりに
皆さんいかがだったでしょうか?
年金生活者向けの税金について、年金生活での税金はどのくらい?かかってくるの?その計算方法は?、年金生活での所得税などはどのぐらいとられるの?、年金生活での社会保険料はどの位なの?、年金生活での国民健康保険料はどのぐらいとられるの?、年金生活での年金生活での後期高齢者医療制度の保険料はどのぐらいとられるの?などについて解説してきました。
この記事が少しでも皆様のお役に立てればこれほど嬉しいことはありません。
以上です。


コメント